


SAMARINDA – Pemkot Samarinda mempersoalkan skema pembagian hasil Pajak Bahan Bakar Kendaraan Bermotor (PBBKB) yang diterapkan Pemprov Kalimantan Timur. Salah satu yang disorot adalah pemotongan insentif pemungutan sebesar 3 persen sebelum hasil pajak dibagikan kepada kabupaten dan kota. Pemkot menilai mekanisme tersebut tidak sesuai dengan ketentuan peraturan yang lebih tinggi.
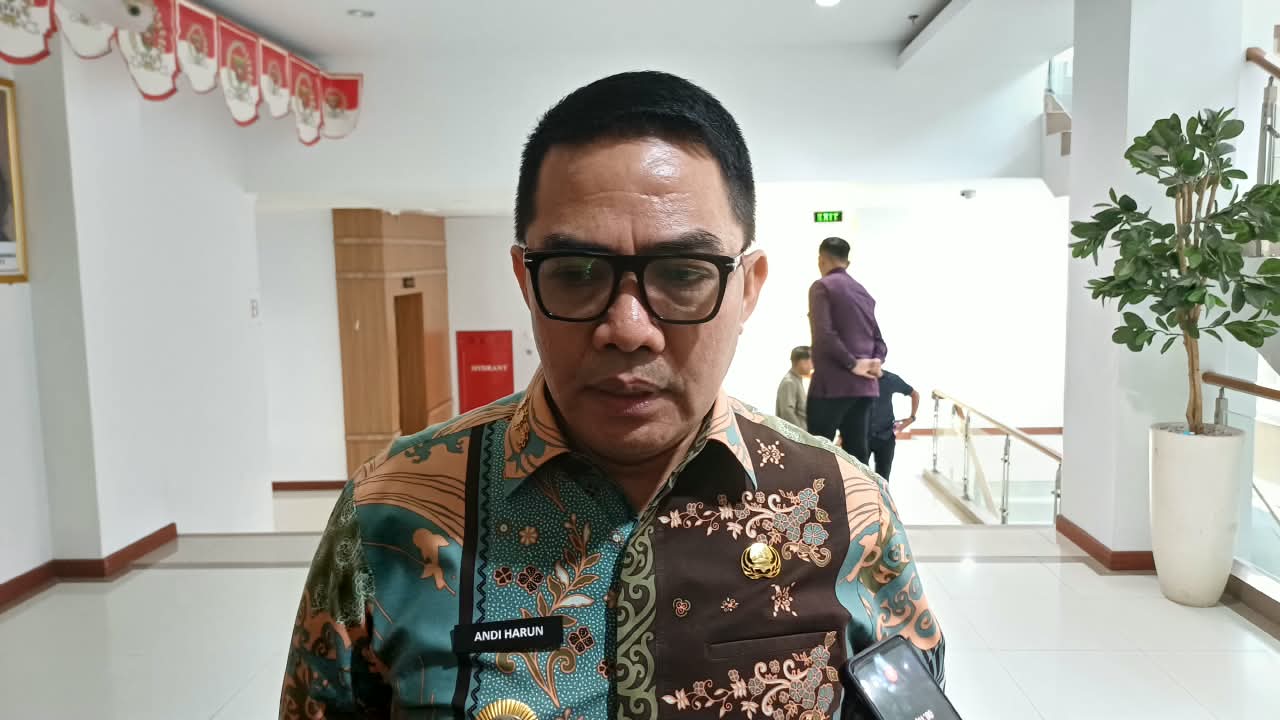
Temuan itu disampaikan Wali Kota Samarinda Andi Harun saat memaparkan hasil kajian hukum dan teknokratis di hadapan DPRD Samarinda, Kamis (19/11/2026).
Dalam paparan tersebut, Pemkot mengungkap tiga temuan kritis dan tiga temuan analitis terkait kebijakan penyesuaian target pendapatan serta bagi hasil pajak provinsi tahun anggaran 2026 yang berdampak pada penurunan proyeksi pendapatan Samarinda sebesar Rp209,68 miliar.
“Justru kami menemukan temuan yang sangat fatal,” tegas Andi Harun.
Berdasarkan materi paparan Badan Pendapatan Daerah (Bapenda) Kaltim yang dianalisis Pemkot Samarinda, penghitungan bagi hasil PBBKB dimulai dari realisasi penerimaan sebesar 100 persen. Namun, sebelum dibagikan, nilai tersebut terlebih dahulu dikurangi insentif pemungutan sebesar 3 persen.
Dengan demikian, hanya 97 persen penerimaan yang menjadi dasar pembagian. Dari angka tersebut, 70 persen dialokasikan untuk kabupaten/kota dan 30 persen untuk provinsi.
Skema itu disebut merujuk pada Pasal 4 ayat (1) Peraturan Gubernur Kaltim Nomor 22 Tahun 2018 serta Peraturan Pemerintah Nomor 69 Tahun 2010.
Andi Harun menilai mekanisme tersebut bertentangan dengan Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD) serta Peraturan Pemerintah Nomor 35 Tahun 2023.
Kedua aturan tersebut mengamanatkan bahwa pembagian porsi 70 persen untuk kabupaten/kota wajib dihitung dari total penerimaan bruto tanpa pemotongan upah pungut di depan. Akibat pengurangan 3 persen di awal, porsi bersih yang diterima kabupaten/kota menyusut menjadi hanya 67,9 persen, dengan estimasi total potongan mencapai Rp139 miliar per tahun di seluruh Kalimantan Timur.
“Aturan di bawah tidak boleh bertentangan dengan aturan yang lebih tinggi,” ujar Andi Harun.
Selain persoalan insentif pemungutan, temuan kritis kedua menyangkut penggantian variabel penghitungan alokasi PBBKB. Dalam dokumen jawaban tertulis Bapenda Kaltim, pihak provinsi menggunakan variabel realisasi penerimaan PBBKB untuk menentukan porsi pembagian wilayah.

Padahal, Pasal 85 ayat (5) huruf a UU HKPD dan Pasal 23 ayat (3) huruf b PP Nomor 35 Tahun 2023 secara tegas menetapkan variabel pembagian harus berdasarkan jumlah kendaraan bermotor yang terdaftar di masing-masing daerah.
Penggantian variabel tersebut dikualifikasikan sebagai tindakan ultra vires atau melampaui kewenangan yang berdampak langsung pada anjloknya pendapatan Samarinda di sektor PBBKB sekitar Rp140 miliar. Pemkot Samarinda menegaskan bahwa penafsiran aturan undang-undang tidak boleh dilakukan secara sepihak di luar teks yang tertulis.
“Kebijakan Gubernur Kaltim dimaksud telah melanggar ketentuan undang-undang,” kata Andi Harun.
Temuan kritis ketiga berkaitan dengan aspek legalitas dan tata kelola administrasi yang dinilai mengandung cacat prosedural. Penyesuaian alokasi bagi hasil pajak yang merugikan Samarinda hingga Rp209,68 miliar ternyata hanya didasarkan pada surat pemberitahuan biasa tertanggal 7 Oktober 2026 tanpa didahului oleh penerbitan Keputusan Gubernur.
Padahal, sesuai Pasal 23 ayat (5) PP Nomor 35 Tahun 2023 dan Perda Kaltim Nomor 1 Tahun 2024, penetapan alokasi bagi hasil pajak per kabupaten/kota wajib dituangkan melalui Keputusan Gubernur.
Kejanggalan prosedural semakin menguat karena hingga kini Pemkot Samarinda tidak pernah dilibatkan dalam forum rekonsiliasi resmi maupun diberikan kertas kerja penghitungan yang transparan. Pemkot juga menemukan indikasi adanya Keputusan Gubernur yang konon baru terbit pada 2 November 2026, sehingga menimbulkan sifat berlaku surut atau retroaktif terhadap surat edaran bulan Oktober sebelumnya.
“Patut dikualifikasi sebagai cacat prosedur,” ungkap Andi Harun.
Di samping tiga temuan kritis tersebut, jajaran Pemkot Samarinda juga memaparkan tiga temuan analitis yang menguji ketepatan proyeksi fiskal pemerintah provinsi.
Pertama, penurunan target total PBBKB provinsi dari Rp7 triliun menjadi Rp5,3 triliun yang memicu koreksi bagi hasil Rp832 miliar dinilai belum teruji secara akuntabel dan memerlukan uji kinerja realisasi penerimaan.
Kedua, penggunaan indikator tunggakan PKB tahun 2025 sebesar 22,30 persen sebagai faktor pengurang proyeksi tahun 2026 berisiko menimbulkan pengurangan ganda (double discounting).
Ketiga, Pemkot Samarinda mempertanyakan dasar penghitungan penurunan target Opsen Bea Balik Nama Kendaraan Bermotor (BBNKB) sebesar Rp30,28 miliar yang berasal dari penyusutan basis proyeksi sekitar Rp45,88 miliar.
Seluruh temuan ini dinilai berpotensi menyeret permasalahan tata kelola keuangan daerah ke ranah hukum apabila tidak segera dikoreksi melalui mekanisme dialog yang terbuka.
“Harus ada kertas kerja terinci dan diuji ketepatannya,” tegasnya menutup.
Pewarta: Abdi
Editor: Nicha R


